近年来,随着干细胞技术、微流控技术和3D生物打印等领域不断发展,类器官逐渐成为生命科学研究和生物医药研发的重要工具。从模拟人体组织结构,到用于疾病机制研究和药物筛选,再到探索组织修复与器官移植,类器官技术的应用边界正在不断拓展。
但类器官能否真正实现规模化应用?当前产业发展面临哪些技术瓶颈?对于生命科学科研工具行业而言,又有哪些值得关注的发展方向?
2026年,《科技导报》第16期刊发了中国科学院上海营养与健康研究所生命科学信息中心施慧琳、靳晨琦、徐萍、王玥等撰写的研究文章《类器官研究与产业转化的进展、挑战与发展建议》,系统梳理了全球类器官研究进展、产业发展现状及未来建议。本文结合该研究,对类器官领域的关键进展与产业发展问题进行解读。
类器官(Organoid)是由干细胞、前体细胞和/或分化细胞,通过细胞之间以及细胞与基质之间的相互作用,自组织形成的体外三维结构,能够在一定程度上模拟相应人体组织或器官的结构与功能。
2009年,荷兰Hans Clevers团队利用成体干细胞成功构建肠道类器官,成为这一领域的重要里程碑。此后,类器官技术逐渐从基础研究走向疾病模型构建、药物研发等应用场景。
随着干细胞、微流控及3D生物打印等技术的发展,研究人员已构建多种具有特定组织特征的类器官。例如,具有多种关键细胞类型的胰腺类器官、模拟血脑屏障功能的类器官,以及肝脏—胆管—胰脏连通类器官等。这意味着,类器官研究正在从单一细胞或组织模型,向更复杂的多细胞、多组织互作模型发展。
不过,现阶段类器官仍无法完全重现真实器官的复杂结构和全部生理功能,细胞成熟度、血管化、神经支配及微环境模拟等问题仍有待突破。
· 疾病机制研究:模拟组织发育、感染过程、肿瘤异质性及部分遗传性疾病。
· 药物研发:用于药物筛选、毒性评价和药物作用机制研究。
· 个体化医疗:探索利用患者来源的类器官评估不同药物的反应。
· 再生医学:探索类器官及其衍生细胞在组织修复和移植中的应用。
· 生物计算:尝试利用培养的人类神经元构建新型生物计算系统。
需要注意的是,不同方向的成熟度并不相同。当前药物研发相关应用推进较快,而器官移植和生物计算仍面临不同程度的技术验证与产业化挑战。
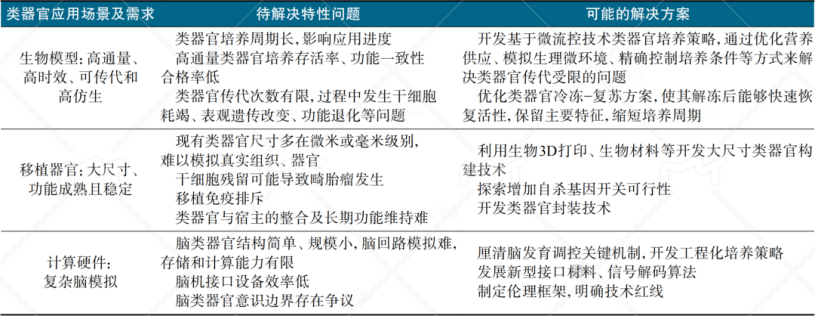
表1 不同应用场景下类器官构建、应用特性问题及解决方案
02 类器官市场增长背后,产业链有哪些机会?
类器官技术的发展,不仅改变了部分生命科学研究的技术路径,也带动了相关材料、试剂、设备及技术服务需求。
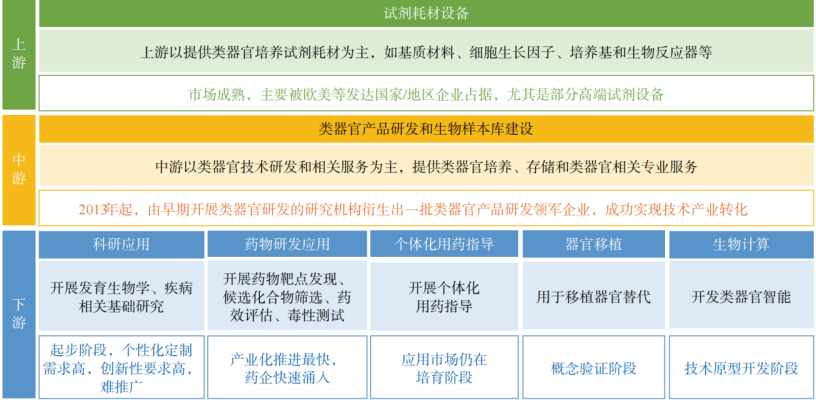
图1 类器官产业体系
《科技导报》文章援引Market Research Future的市场预测数据显示,2025年全球类器官市场规模预计为20.76亿美元,到2035年预计增长至172.1亿美元,预测复合年均增长率为23.5%。需要说明的是,这些数字属于研究机构的市场预测,并非已经实现的市场规模或未来增长保证。
包括细胞培养相关试剂、基质胶、培养基、实验耗材、微流控芯片以及自动化培养设备等。这些产品为类器官构建提供基础条件。培养体系的稳定性、材料批次一致性和产品质量,都会影响后续实验的可重复性。
原文特别指出,基质胶等部分高端培养材料仍存在较高技术壁垒。文章引用的市场资料显示,康宁、赛默飞、R&D Systems三家厂商在相关基质胶市场的合计份额约为73%。这一数据反映的是论文所述相关市场的竞争格局,不应直接理解为三家企业占据了整个类器官产业的73%。
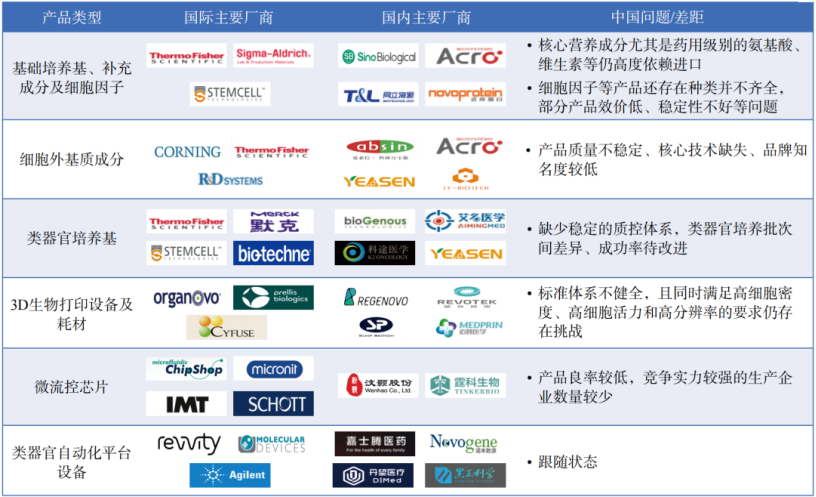
图2 中国类器官产业链上游发展格局
中游主要包括类器官培养技术、疾病模型开发、类器官芯片、自动化培养平台以及样本库建设等。随着研究需求从单次实验走向更稳定的模型构建,标准化培养流程、质量评价体系及技术平台的重要性日益凸显。
对于相关企业而言,仅提供单一实验服务并不足以形成长期竞争优势。持续积累培养方法、核心技术、标准化流程和高质量样本资源,才有助于提升技术壁垒。
药物筛选和安全性评价是当前值得关注的应用方向。随着类器官模型的可靠性和监管认可程度逐步提升,其在部分药物研发环节的应用空间有望进一步拓展。但类器官并不能在所有场景下完全替代动物实验。具体能否应用于药物研发决策,仍取决于模型的科学有效性、适用范围及相关监管要求。
类器官研究的进步,并不意味着其已经具备大规模、标准化生产能力。从《科技导报》文章梳理的问题来看,当前产业发展主要面临以下挑战。
类器官的形成和生长受到细胞来源、培养基成分、基质特性、培养条件及操作流程等多种因素影响。不同批次的材料、不同的培养操作,都可能影响最终形成的类器官在形态、细胞组成和功能方面的一致性。因此,如何提高培养体系的稳定性和实验重复性,是类器官从实验室走向产业化的重要基础。
论文指出,部分高端培养材料、微流控芯片及自动化培养设备仍面临技术壁垒。其中,基质胶的成分复杂性及批次差异,是类器官培养标准化过程中需要关注的问题之一。未来,相关材料的质量控制、配方优化和培养体系适配,将成为提升类器官培养可控性的重要方向。
类器官并非仅凭外观就能判断质量。其细胞组成、结构特征、成熟度和特定生理功能,都可能影响模型能否满足研究或应用需求。因此,需要针对不同组织类型和应用场景,建立相应的质量评价指标、操作流程及结果判定标准。只有提高不同批次、不同实验室之间的可比性,才能进一步推动类器官研究成果的复现与转化。
《科技导报》文章从政策支持、基础研究和产业链竞争力等方面分析了中国类器官领域的发展现状,并提出了四项建议。
第一,强化长期科研支持。 建议在“十五五”阶段设置类器官重点研发专项,推动干细胞、生物材料、微流控、工程技术等多学科协同攻关,解决类器官构建与产业化中的关键问题。
第二,推动产业链上下游协同。 在北京、广东和长三角等生物医药产业集聚地区培育产业生态,推动上游材料与设备、中游技术平台、下游药物研发及临床应用之间的协作,并开展合规的应用试点。
第三,完善类器官样本库与标准体系。 通过规范化操作流程建设高质量类器官样本库,覆盖正常组织与疾病组织,并探索建立与具体应用场景相匹配的质量控制标准。
第四,完善伦理与监管框架。 针对药物研发、个体化用药、细胞治疗等不同应用方向,明确相应的伦理要求、监管责任和质量安全规范,为技术转化提供更清晰的制度依据。
总体而言,类器官产业的发展不仅需要科研端持续突破,也需要材料、设备、标准、监管及应用端共同推进。
类器官技术的持续发展,对生命科学科研工具提出了更高要求。
· 培养材料的质量与稳定性更加重要。 随着模型复杂度提升,研究人员需要更加关注培养基、基质材料等关键组分对细胞状态、模型构建和实验重复性的影响。
· 产品与具体应用场景的适配能力值得关注。 不同组织来源、不同培养方案以及不同研究目的,对培养体系的要求并不完全相同。围绕实际实验需求开展产品优化与应用验证,将成为科研工具企业提升服务能力的重要方向。
· 标准化和可重复性将成为产业发展的重要基础。 从材料质量控制到培养流程优化,再到模型质量评价,建立可验证、可追溯的技术体系,有助于提高科研效率,并为后续应用转化提供支持。
对于生命科学科研工具行业而言,类器官技术带来的不仅是新的研究模型,也是对培养材料、实验方法与技术服务能力的进一步考验。
随着基础研究不断深入、产业链协作逐渐加强以及相关标准持续完善,类器官有望在更多研究与研发场景中发挥作用。但从技术突破到规模化应用,仍需要科研机构、企业及监管部门共同努力。
类器官的未来,不仅取决于能否构建更接近真实器官的模型,也取决于能否让这些模型更加稳定、可重复、可评价,并真正满足实际应用需求。
参考文献
施慧琳,靳晨琦,徐萍,等. 类器官研究与产业转化的进展、挑战与发展建议[J]. 科技导报,2026,44(16):169–176。
说明:本文基于用户提供的论文内容进行整理与解读。市场规模及市场份额等数据沿用原文所引资料,发布前建议对照原论文及其引用来源核验统计口径。本文不构成具体临床应用或投资建议。